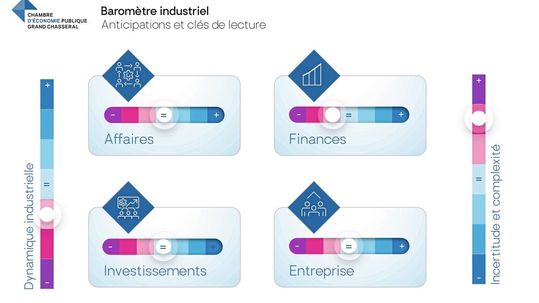
Le baromètre industriel de la Chambre d'économie publique Grand Chasseral (CEP) prévoit une stagnation du secteur secondaire pour la fin d'année 2026. Cette projection confirme l'ouverture, durant l'été, d'une phase de stabilisation à bas niveau d'activité à la suite de deux années de contraction continue.
De nombreuses entreprises estiment qu’il est temps de réviser certains fondamentaux de la politique économique nationale et d’établir une vision industrielle pour la Suisse tenant compte des PME.
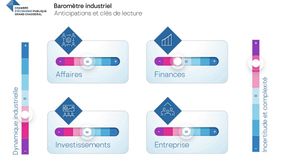
(Source : CEP)
« Déduire de ces prévisions une forme de répit pour les PME industrielles suisses serait une erreur d'appréciation. D'une part le volume d'affaires reste notablement faible et alimenté par une reprise fragmentée de l'horlogerie et, d'autre part, des situations fort dissemblables coexistent dans le tissu industriel alors que les résultats opérationnels sont péjorés par la force du franc suisse », souligne Patrick Linder, directeur de la CEP. Tenant compte du contexte industriel récent, aussi volatile qu'hautement incertain, de nombreuses entreprises estiment qu'il est temps de réviser certains fondamentaux de la politique économique nationale et, notamment d'établir une vision industrielle pour la Suisse tenant compte des PME.
Une clé de lecture pour le secteur secondaire
Le baromètre industriel de la Chambre d'économie publique du Grand Chasseral (CEP) analyse, sur une base trimestrielle, les principales tendances de l'industrie de la précision à travers une approche prospective. Représentant près de la moitié des emplois de la région du Grand Chasseral (Jura bernois), le secteur secondaire se caractérise par une forte homogénéité, une grande complémentarité de ses chaînes de valeur ainsi que par des liens étroits entre ses entreprises. Conçu comme un outil d'analyse et d'aide à la compréhension, le baromètre industriel offre une synthèse régulière des dynamiques à l'œuvre dans le secteur secondaire, avec un accent particulier sur la microtechnique.
Affaires, résultats, investissement et développement pour fin 2026
Le niveau global d'activité dans le secteur secondaire devrait se maintenir jusqu'à la fin de l'année selon les projections des entreprises régionales. En effet, la plupart d'entre elles prévoient une stagnation des entrées de commandes pour le prochain trimestre. Ces anticipations annoncent un fonctionnement à bas régime en dépit d'une reprise progressive du flux de production horloger et de l'émergence rapide de besoins nouveaux, par exemple dans le secteur de la défense dans son acception la plus large. Qui plus est, cette vision d'ensemble ne doit pas éclipser des situations plus compliquées dans lesquelles les entrées de commandes devraient encore diminuer dans les prochains mois. « La stabilisation esquissée reste des plus fragiles et inféodée à différents facteurs externes sur lesquels les entreprises n'ont aucune prise », souligne Patrick Linder.
En termes de résultats financiers, les retombées vertueuses d'une stabilisation de l'activité à la mi-année 2026 semblent d'emblée annihilées par les prévisions d'effets de change. A tout le moins, les entreprises prévoient des résultats opérationnels dans la continuité d'une période récente qui s'est avérée insatisfaisante du point de vue de la profitabilité.
Au plan de l'investissement, la plupart des entreprises estiment disposer, compte tenu du contexte actuel et de sa tonicité, de capacités suffisantes. Si la marge d'autofinancement semble se maintenir, les grands projets d'investissement ne sont pas nombreux et une forme de prudence, sous-tendue par des incertitudes, est affichée par les acteurs industriels. L'installation durable d'une pareille configuration pourrait affecter en profondeur la capacité d'innovation du tissu industriel et, sans correction à moyen terme, péjorer la compétitivité des entreprises concernées. Différer l'adoption de nouvelles technologies, des adaptations, et des mises à jour de l'appareil de production est admissible dans une séquence de faible activité, mais tout report trop long déclenchera immanquablement des effets négatifs à moyen terme. Cet aspect pourrait accentuer la reconfiguration de l'industrie qui est en cours depuis une année.
En ce qui concerne le niveau de déploiement des entreprises, une certaine stabilité devrait être trouvée pour la fin de l'année 2026. Elle s'explique en partie parce que des ajustements ont déjà été effectués les dernières années, mais aussi parce que le chômage partiel joue encore son rôle de préservation de l'emploi et des compétences. Cet équilibre serait compromis par toute nouvelle fragilisation du contexte industriel y compris une reprise trop timide.
Situation au30.10.2020
Il va de soi que nous traitons vos données personnelles de manière responsable. Si nous recueillons des données personnelles auprès de vous, nous les traitons conformément à la réglementation applicable en matière de protection des données. Vous trouverez des informations détaillées dans notre politique de confidentialité.
Consentement à l’utilisation des données à des fins publicitaires
J’accepte par la présente que Vogel Communications Group AG, Seestrasse 95, CH-8800 Thalwil, y compris toutes les sociétés qui lui sont affiliées (ci-après dénommé : Vogel Communications Group) utilise mon adresse électronique pour m’envoyer des lettres d’information rédactionnelles. Les listes des sociétés associées respectives peuvent être consultées ici.
Le contenu de la lettre d’information s’étend aux produits et services de toutes les entreprises susmentionnées, y compris, par exemple, les revues professionnelles et les livres spécialisés, les événements et les foires commerciales ainsi que les produits et services liés aux événements, les offres et services des médias imprimés et numériques tels que d’autres lettres d’information (rédactionnelles), les concours, les campagnes de promotion, les études de marché dans les domaines en ligne et hors ligne, les portails Web spécialisés et les offres d’apprentissage en ligne. Si mon numéro de téléphone personnel est également recueilli, il peut être utilisé pour la soumission d’offres des produits et services des entreprises susmentionnées et pour des études de marché.
Si je consulte des contenus protégés sur Internet sur les portails du groupe Vogel Communications et de ses sociétés affiliées, je dois m’inscrire avec d’autres données pour pouvoir accéder à ces contenus. En contrepartie de ce libre accès au contenu éditorial, mes données peuvent être utilisées dans le sens de ce consentement aux fins indiquées ici.
Droit de révocation
Je suis conscient que je peux révoquer ce consentement à tout moment pour l’avenir. Ma révocation n’affecte pas la licéité du traitement qui a eu lieu sur la base de mon consentement jusqu’à la révocation. Afin de déclarer ma révocation, je peux utiliser le formulaire de contact disponible sous https://contact.vogel.de. Si je ne souhaite plus recevoir les lettres d’information individuelles auxquelles je me suis abonné, je peux également cliquer sur le lien de désabonnement à la fin du bulletin. De plus amples informations sur mon droit de révocation et son exercice ainsi que sur les conséquences de ma révocation sont disponibles dans la politique de confidentialité, section Lettres d’information éditoriales.
Les ingrédients d'une transformation
« Depuis deux ans, deux cas de figure schématiques cohabitent dans l'industrie du Grand Chasseral avec, d'un côté, l'écosystème de production horloger, préservé par le Swiss made, qui s'anime quelque peu malgré des différences profondes selon les marques et, d'un autre côté, les acteurs de la microtechnique, toujours exposés à des conditions de fonctionnement éminemment compliquées », constate Patrick Linder. L'horlogerie devrait progressivement retrouver un flux de production plus régulier, cependant à un niveau bien inférieur au début des années 2020, et donc assumer une nouvelle fois d'une manière ou d'une autre, au travers du Swiss made, une fonction essentielle de préservation des compétences industrielles. Pour les acteurs industriels hors de l'horlogerie, il faut se résoudre à constater que le nouveau paradigme d'interactions mondiales et la combinaison de plusieurs facteurs transforment incontestablement l'organisation industrielle et spécifiquement l'écosystème microtechnique localisé dans l'Arc jurassien. De nombreuses entreprises étudient plusieurs pistes, mais certaines déploient déjà des solutions qui comprennent des déplacements d'activité. Il est essentiel de cerner qu'une part importante du tissu industriel qui offre une réponse d'ensemble aux besoins de l'horlogerie, du médical, de l'automobile, de l'aéronautique, ou de tous les domaines d'application du futur comme les drones ou les robots humanoïdes remet d'une manière ou d'une autre en question l'ancrage de son activité en Suisse.
Une vision suisse est nécessaire pour les PME industrielles
Identifiant depuis 2025 une perte d'attractivité de la place économique suisse, spécialement pour les PME industrielles exportatrices, la Chambre d'économie publique Grand Chasseral (CEP) a cherché à évaluer directement les appréciations et attentes des entreprises face au changement de paradigme intervenu durant 2025 et s'étant confirmée en 2026. À la question « Face aux différents défis rencontrés récemment, le développement et la mise en œuvre d'une stratégie industrielle nationale vous semblent-ils susceptibles d'offrir une réponse adaptée et de contribuer au maintien de l'attractivité de la place industrielle suisse ? », une majorité d'entreprises répond positivement, discute les éléments constitutifs d'une possible stratégie industrielle et évoque des aspects devant être prise en compte.
« Complétant les conclusions de différents groupes de travail constitués depuis une année, ces réactions démontrent la perception d'un nouveau contexte de fonctionnement pour les PME industrielles suisses qui engage, à la lumière des dernières évolutions, à réfléchir sans délai à la conception de la politique nationale », avance Patrick Linder.
Il convient en premier lieu de souligner que plusieurs entreprises estiment indispensable de réviser la conceptualisation actuelle de l'industrie en Suisse, même si les notions de « vision » ou de « stratégie », souvent mobilisées, demandent encore des efforts minutieux de définition, de périmètre et d'ambition. Si un consensus souligne l'importance d'une politique évacuant tout subventionnement, la nécessité de garantir des conditions de compétition internationale équitables et équivalentes est reconnue. Dans ce contexte, les effets de la force du franc suisse sont par ailleurs régulièrement soulignés. Aux yeux des entreprises industrielles dans le Grand Chasseral, il importe avant tout d'éviter de manière pragmatique un décrochage concurrentiel par rapport aux entreprises concurrentes d'autres pays, en Europe et dans le monde, appliquant des éléments de politique industrielle induisant de fortes disparités.
Dans le cadre d'une vision nationale à rénover, le besoin de coordonner l'existant et de l'adapter aux récentes évolutions est relevé en préambule. Ces aspects de synchronisation et de recherche de cohérence englobent des domaines comme l'innovation, la recherche, la formation, le soutien à l'amélioration de l'efficience et de la productivité, mais aussi l'exportation, l'ouverture de marchés pour les petites entreprises et l'identification de domaines, de systèmes, de chaînes de valeurs ou d'acteurs stratégiques pour la Suisse. Il s'agit d'un ample spectre qui englobe en fait les nouveaux défis identifiés par les entreprises, mais l'approche revendiquée prend appui sur un socle d'efficacité et de lucidité par rapport à une situation réelle.
« Au-delà de ces notions vagues (politique industrielle, stratégie industrielle, vision industrielle) ayant réémergé récemment, il s'agit en définitive de s'adapter pour maintenir l'attractivité de la Suisse comme place industrielle pour les PME dans un contexte global ayant profondément changé. Les plans de déplacement d'activités en cours de déploiement dans plusieurs entreprises attestent, si besoin, de l'urgence à le cerner », conclut la CEP.